Errores que debes evitar al buscar financiamiento para tu primera vivienda en Miami
5 min de lectura · Actualizado 2026-10-05
Errores que debes evitar al buscar financiamiento para tu primera vivienda en Miami
Buscar financiamiento para adquirir tu primera vivienda en Miami puede ser un proceso emocionante, pero también lleno de desafíos. Muchas personas cometen errores que pueden costarles tiempo, dinero y oportunidades. En esta guía, aprenderás sobre los errores más comunes que debes evitar para asegurar que tu experiencia de financiamiento sea lo más fluida posible.
Antes de comenzar: qué necesitas saber
Antes de sumergirte en el proceso de financiamiento, es crucial que estés preparado. Aquí hay algunos elementos que debes considerar:
- Historial crediticio: Asegúrate de revisar tu historial de crédito. Esto te dará una idea clara de tu situación financiera y de las tasas de interés que podrías obtener.
- Documentación necesaria: Reúne todos los documentos que necesitarás, como comprobantes de ingresos, declaraciones de impuestos y estados de cuenta bancarios.
- Presupuesto: Define un presupuesto claro. Esto incluye no solo el precio de la vivienda, sino también otros gastos asociados como impuestos, seguros y mantenimiento.
Paso 1: No verificar tu crédito
Uno de los errores más comunes es no verificar tu puntaje de crédito antes de buscar financiamiento. Esto es crucial porque:
- Impacto en tasas de interés: Un puntaje de crédito más alto puede significar tasas de interés más bajas.
- Errores en el informe: Puedes encontrar errores que afecten tu puntaje y que necesiten ser corregidos antes de aplicar.
Paso 2: No investigar opciones de financiamiento
Es fundamental investigar las diferentes opciones de financiamiento disponibles. No todas las hipotecas son iguales. Considera:
- Tipos de préstamos: Investiga sobre préstamos convencionales, FHA, VA y otros tipos que puedan estar disponibles para ti.
- Comparar prestamistas: No te limites al primer prestamista que encuentres. Compara tasas, términos y condiciones de varios prestamistas.
Paso 3: Ignorar los costos adicionales
Al calcular tu presupuesto, no olvides considerar los costos adicionales que vienen con la compra de una vivienda, como:
- Costos de cierre: Estos pueden ser significativos y deben ser considerados en tu presupuesto.
- Seguros y impuestos: Incluye el seguro de la vivienda y los impuestos en tu cálculo mensual.
Paso 4: No contar con un presupuesto claro
Es esencial tener un presupuesto claro y realista. Esto te ayudará a evitar sorpresas durante el proceso de financiamiento. Considera:
- Gastos mensuales: Asegúrate de incluir todos tus gastos mensuales al calcular cuánto puedes permitirte pagar por la vivienda.
- Flexibilidad: Ten en cuenta que pueden surgir gastos imprevistos, así que mantén un margen de maniobra en tu presupuesto.
Errores que debes evitar
Error 1: No pedir ayuda profesional
Es fácil sentirse abrumado por el proceso de financiamiento. No dudes en buscar la ayuda de un agente de bienes raíces o un asesor financiero que te guíe.
Error 2: No leer la letra pequeña
Asegúrate de leer y comprender todos los términos y condiciones de tu contrato de financiamiento. Esto puede evitarte sorpresas desagradables más adelante.
¿Qué sucede después?
Una vez que hayas evitado estos errores y hayas asegurado tu financiamiento, el siguiente paso es cerrar la compra de tu vivienda. Asegúrate de:
- Revisar todos los documentos: Antes de firmar, revisa todos los documentos relacionados con la compra.
- Planificar la mudanza: Organiza tu mudanza y asegúrate de que todo esté listo para tu nuevo hogar.
Checklist del proceso
- ☐ Verificar tu crédito.
- ☐ Investigar opciones de financiamiento.
- ☐ Considerar costos adicionales.
- ☐ Definir un presupuesto claro.
- ☐ Pedir ayuda profesional si es necesario.
- ☐ Leer la letra pequeña del contrato.
Preguntas frecuentes
¿Cómo empiezo?
Comienza revisando tu historial crediticio y estableciendo un presupuesto claro.
¿Qué necesito?
Necesitas documentación financiera, un buen puntaje de crédito y un presupuesto definido.
¿Qué documentos hacen falta?
Generalmente, necesitarás comprobantes de ingresos, declaraciones de impuestos y estados de cuenta bancarios.
¿Cuánto puede tardar?
El proceso de financiamiento puede tardar varias semanas, dependiendo del prestamista y de la complejidad de tu situación financiera.
¿Qué pasa después?
Después de asegurar tu financiamiento, procede a cerrar la compra de tu vivienda y planifica tu mudanza.
Por juan mora — {BIO_AUTOR}
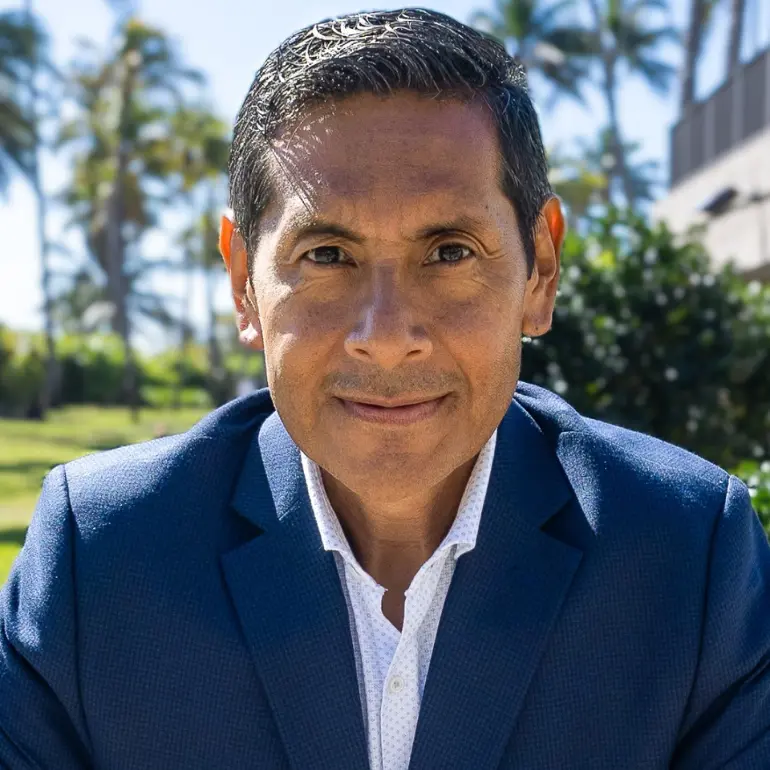
Juan Mora, MBA
Juan Mora, MBA, has been licensed in Florida since 2001. As a Broker Associate with Compass in Miami, Florida, he serves local and international buyers and sellers throughout Miami-Dade, Broward, and Palm Beach counties.
Specializing in residential real estate, luxury homes, relocation, and investment properties, Juan combines extensive market knowledge with a personalized approach to help clients make informed real estate decisions.
Whether you are buying your first home, selling a property, relocating to South Florida, or exploring real estate investment opportunities, Juan is committed to guiding you through every step of the process.
Explore and download Juan's free Buyer and Seller Guides below to learn more about buying or selling property in South Florida.
Beyond real estate, Juan serves as a head coach for middle school tennis and soccer, as well as high school tennis. His involvement in coaching reflects his commitment to leadership, discipline, and community.