Requisitos para Hipotecas en Compradores Mexicanos
En este artículo, exploraremos los requisitos que un banco exige a los compradores mexicanos para obtener una hipoteca. Desde la comprobación de ingresos hasta la identificación y el historial financiero, cada aspecto es crucial para facilitar el proceso. Te daré ejemplos concretos basados en experiencias reales que te ayudarán a entender mejor qué documentos y condiciones necesitas cumplir.
Cuando se trata de adquirir una vivienda, uno de los pasos más importantes es obtener una hipoteca. Los bancos tienen criterios específicos que deben cumplir los compradores para asegurar que son capaces de pagar el préstamo. Esto es especialmente relevante para los compradores mexicanos, quienes a menudo enfrentan desafíos únicos en este proceso.
A lo largo de este artículo, revisaré los documentos necesarios y proporcionaré ejemplos prácticos basados en experiencias reales. Espero que esto te ayude a estar mejor preparado.
Los bancos suelen solicitar varios documentos antes de aprobar una hipoteca. Aquí hay una lista de los más comunes:
Cada banco puede tener requisitos adicionales. Por ejemplo, algunos pueden pedirte un documento que justifique el origen de tus fondos, especialmente si has recibido herencias o transferencias grandes desde el extranjero.
Juan, un comprador mexicano, se acercó al Banco XYZ buscando financiamiento para su primera casa. Presentó su INE, comprobantes de ingresos y su historial crediticio. Sin embargo, el banco le solicitó un documento adicional sobre el origen de sus ahorros, ya que había hecho un pago inicial considerable con dinero recibido por la venta de un terreno familiar.
Si estás listo para iniciar tu camino hacia la compra de una casa, no dudes en contactarme. Estoy aquí para ayudarte.
María decidió comprar un apartamento en la ciudad. Como trabajadora independiente, sus ingresos variaban mensualmente. Al presentar sus declaraciones fiscales, el banco se mostró cauteloso por la falta de estabilidad en sus ingresos. Finalmente, logró convencerlos con un plan financiero detallado y ahorros suficientes en su cuenta bancaria.
Carlos había tenido algunos problemas financieros en el pasado que afectaron su historial crediticio. A pesar de tener todos los demás documentos listos, el banco le negó la hipoteca. Decidió trabajar en mejorar su crédito antes de volver a aplicar, lo cual le tomó seis meses.
No te desanimes si enfrentas obstáculos en el proceso. Cada caso es único y siempre hay formas de mejorar tu situación.
Los bancos generalmente piden una identificación oficial como el INE o un pasaporte vigente.
El tiempo puede variar entre uno a tres meses, dependiendo del banco y la complejidad del caso.
Sí, muchos bancos permiten usar ahorros como parte del enganche. Es importante demostrar la procedencia de esos fondos.
Puedes trabajar en mejorar tu crédito pagándote a tiempo y reduciendo tus deudas antes de volver a solicitar una hipoteca.
A veces es posible si puedes demostrar tu capacidad financiera mediante otros medios, pero será más complicado.
Como experto en el sector hipotecario, he ayudado a muchas personas a navegar este proceso complicado. Si tienes dudas o necesitas asesoría personalizada sobre cómo hipotecar una propiedad en México, no dudes en contactarme al 17864435501. Estoy aquí para ayudarte a lograr tu sueño de ser propietario.
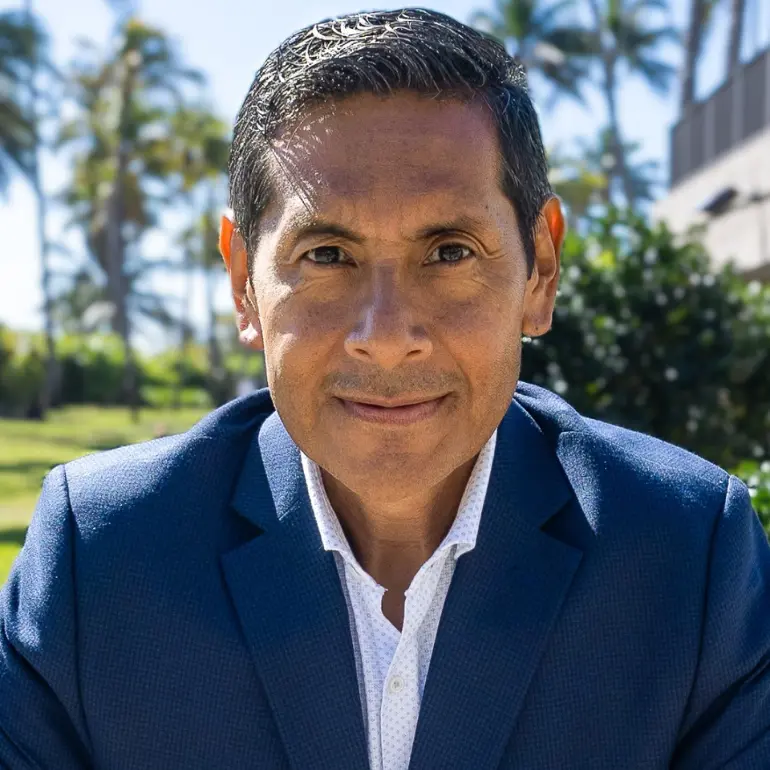
With over 20 years of experience in real estate, Juan Mora has built a reputation as a versatile expert in Miami and South Florida. Specializing in everything from luxury waterfront estates to family homes and investment properties, Juan’s extensive market knowledge and client-focused approach ensure a seamless transaction for every buyer and seller. His commitment to personalized service has made him a go-to advisor for clients with diverse needs. Outside of real estate, Juan enjoys coaching tennis, cooking Peruvian cuisine, and reaching his fitness goals. Trust Juan Mora to guide you through every step of your real estate journey.
Riesgos de Comprar Propiedad en Miami-Dade
Comprar propiedad en Miami-Dade sin conocer las regulaciones locales puede traer graves consecuencias. Este artículo explora los riesgos asociados, como problemas con contratos, asociaciones conflictivas y financiamiento. Conocer las reglas es crucial para evitar sorpresas desagradables.
Guía para Invertir en Propiedades en Miami-Dade
Comprar una propiedad de inversión en Miami-Dade desde México puede ser un proceso accesible. Este artículo detalla los pasos clave, desde definir objetivos financieros hasta la gestión post-compra, con ejemplos prácticos y consejos útiles para inversionistas.
Impuestos al Comprar Propiedad en Miami-Dade para Mexicanos
La compra de propiedad en Miami-Dade por mexicanos implica varios impuestos, como el de transferencia y el de propiedad. Este artículo explora los conceptos fiscales relevantes, proporcionando ejemplos prácticos y consejos para evitar sorpresas fiscales.