Préstamos para construir en Miami: cómo financiar tu casa desde el terreno
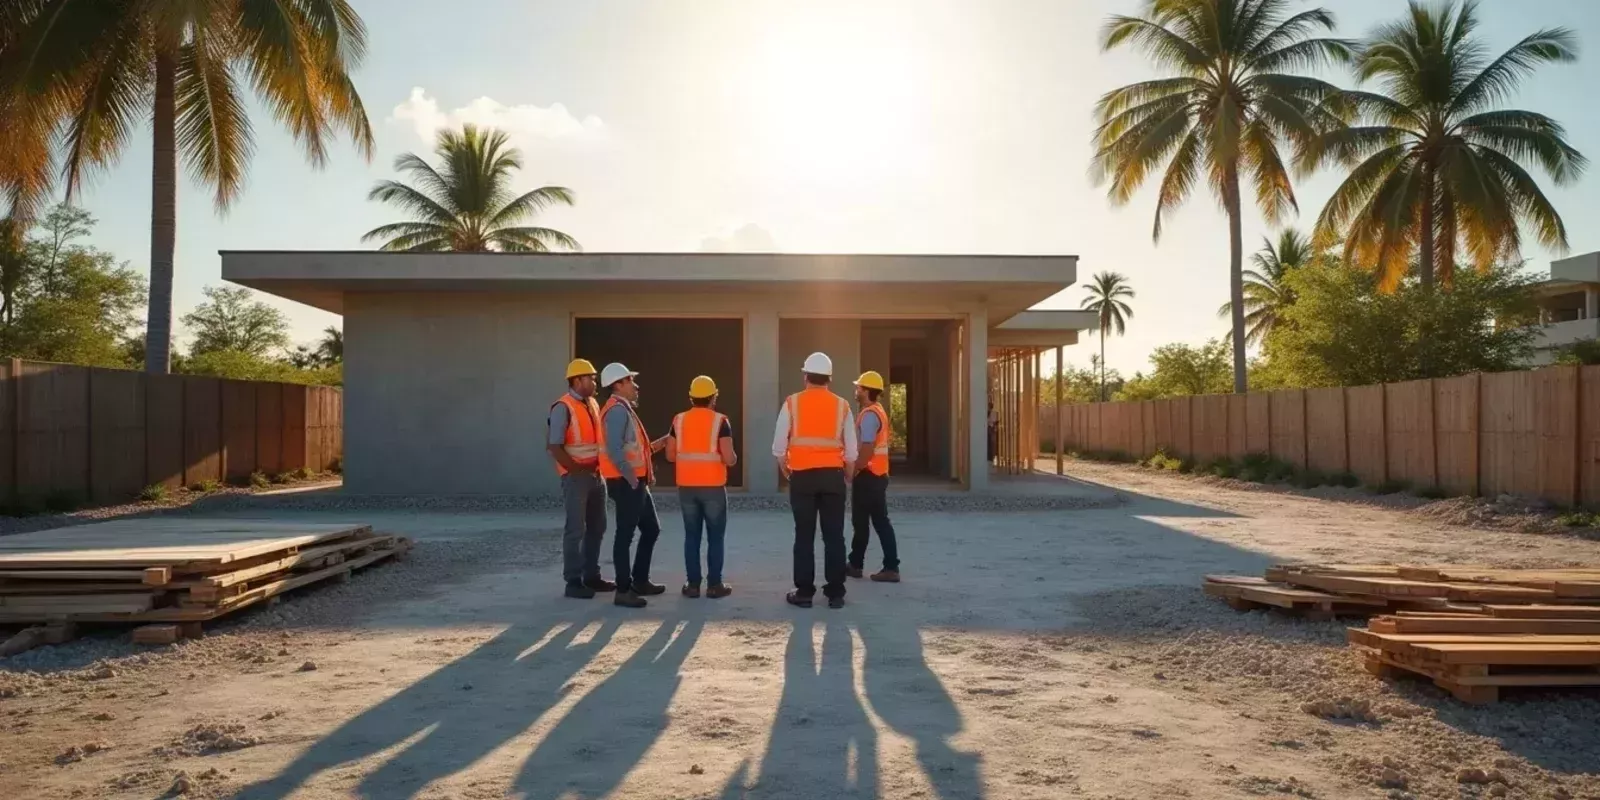
Préstamos para construir en Miami: cómo financiar tu casa desde el terreno. ¿Se puede financiar la construcción de una casa en Miami en vez de comprar una hecha? Conoce cómo funcionan los préstamos de construcción, qué exige el banco del terreno y del constructor, cómo se liberan los fondos por etapas y qué riesgos debes cubrir antes de empezar.
Construir una casa desde cero puede ser una opción atractiva en Miami, donde el mercado inmobiliario está en constante cambio. Muchas personas se preguntan si es posible financiar este proceso a través de préstamos específicos. La respuesta es sí, pero hay detalles importantes que considerar. Un préstamo de construcción no es lo mismo que un préstamo hipotecario tradicional. Requiere cumplir con ciertos requisitos y tener un plan claro.
Los préstamos de construcción son diseñados específicamente para financiar la construcción de casas nuevas. El proceso implica varios pasos, incluyendo la selección del terreno, la contratación de un constructor y la obtención de permisos necesarios. En este artículo te explico cómo funcionan estos préstamos, qué exige el banco y las tres formas de financiar una construcción en Miami.
Los préstamos de construcción se distribuyen generalmente en varias fases o etapas. Al inicio, recibirás un monto que cubrirá los costos iniciales, como el terreno y las tarifas del arquitecto. Luego, a medida que avanza la construcción, recibirás fondos adicionales basados en el progreso del trabajo. Es crucial que tengas un presupuesto claro y que trabajes con un contratista confiable.
Los bancos suelen exigir documentos específicos como:
La tasa de interés puede ser variable o fija dependiendo del prestamista y del tipo de préstamo que elijas. Además, deberás tener en cuenta los costos adicionales como seguros y tasas municipales.
El banco requerirá documentación sobre tus ingresos, un plan detallado del proyecto y cotizaciones formales del constructor.
Sí, pero debe estar debidamente licenciado y asegurado según los estándares del banco.
Los retrasos en la construcción y sobrecostos son los más comunes. Asegúrate de tener un margen financiero para estos imprevistos.
Desde la aprobación del préstamo hasta la finalización puede tardar varios meses, dependiendo del tamaño del proyecto y la rapidez del constructor.
Sí, muchos bancos ofrecen opciones para convertir tu préstamo a largo plazo una vez que la casa esté terminada.
Como agente inmobiliario en Miami, acompaño a mis compradores en este proceso junto a los profesionales hipotecarios de mi red: financiar una construcción se decide con los números claros desde el terreno. Si tienes preguntas sobre tu proyecto, escribeme por WhatsApp (786) 443-5501.
Juan Mora, MBA
Broker Associate | Global Real Estate Advisor
Compass | Miami, FL, USA
Juan Mora, MBA, has been licensed in Florida since 2001. As a Broker Associate with Compass in Miami, Florida, he serves local and international buyers and sellers throughout Miami-Dade, Broward, and Palm Beach counties.
Specializing in residential real estate, luxury homes, relocation, and investment properties, Juan combines extensive market knowledge with a personalized approach to help clients make informed real estate decisions.
Whether you are buying your first home, selling a property, relocating to South Florida, or exploring real estate investment opportunities, Juan is committed to guiding you through every step of the process.
Explore and download Juan's free Buyer and Seller Guides below to learn more about buying or selling property in South Florida.
Beyond real estate, Juan serves as a head coach for middle school tennis and soccer, as well as high school tennis. His involvement in coaching reflects his commitment to leadership, discipline, and community.
Como refinanciar tu casa en Florida: cuándo conviene y cuándo no
¿Refinanciar tu casa en Florida puede ser una estrategia financiera inteligente, pero es crucial entender los costos y beneficios. Aprende a calcular tu punto de equilibrio, los documentos necesarios y cuándo conviene refinanciar para maximizar tus ahorros.
Escrow de Impuestos y Seguro: Lo que Debes Saber
El escrow de impuestos y seguro es parte esencial de tu hipoteca. Aprende cómo funciona, cómo se calculan los pagos mensuales, por qué tu cuenta puede cambiar cada año y qué hacer si tu pago sube. Incluye casos prácticos y preguntas frecuentes.
Requisitos de Préstamos Hipotecarios en Miami
Este artículo detalla los requisitos para obtener préstamos hipotecarios en Miami, Florida. Incluye información sobre el historial crediticio, ingresos, ahorros y documentación necesaria, además de casos de estudio inspiradores y respuestas a preguntas frecuentes.