Escrow de Impuestos y Seguro: Lo que Debes Saber
El escrow de impuestos y seguro es un aspecto clave en el proceso de hipoteca que muchos propietarios pasan por alto. Esta cuenta, manejada por tu prestamista, es crucial para asegurar que tus impuestos y seguros se paguen a tiempo. A continuación, exploraremos cómo funciona, por qué puede cambiar tu pago mensual y algunos ejemplos reales.
El concepto de escrow es fundamental para los propietarios de viviendas. Cuando compras una casa, no solo estás pagando la hipoteca. Parte de ese pago se destina a una cuenta de escrow. Aquí es donde se acumulan fondos para cubrir los impuestos sobre la propiedad y el seguro de vivienda. Esto evita sorpresas desagradables cuando llegan las facturas anuales.
La cuenta de escrow es esencialmente una cuenta de ahorros administrada por tu prestamista. Cada mes, cuando realizas tu pago hipotecario, una parte se destina a esta cuenta. El monto se basa en la estimación de tus impuestos y seguros anuales.
Este monto puede variar por varios factores:
Tu prestamista calculará cuánto necesitas pagar cada mes al inicio del préstamo. Por ejemplo, si tus impuestos son $2400 al año y el seguro $1200, tu pago mensual de escrow sería $300. Sin embargo, esto puede cambiar durante el análisis anual.
En California, María compró su casa hace tres años con un escrow mensual de $350. El año pasado, sus impuestos aumentaron debido a nuevas evaluaciones. Su prestamista revisó su cuenta y ahora paga $400 al mes.
Juan tiene una casa en Texas y su seguro sufrió un aumento del 15% tras un huracán. Este cambio llevó su pago mensual de escrow a $320 desde $280. Es importante estar atento a estas fluctuaciones.
Alicia vive en Florida y descubrió que sus impuestos habían disminuido debido a un nuevo programa estatal. Esto le permitió reducir su pago mensual a $250 desde $300, lo que le proporcionó un respiro financiero.
Si quieres entender mejor cómo funciona tu cuenta de escrow, no dudes en preguntarme.
Te animo a revisar tus pagos mensuales cada año para asegurarte de que todo esté correcto.
Consulta siempre con tu prestamista si tienes dudas sobre cambios en tus pagos de escrow.
Si hay un déficit, tu prestamista te informará y puede ajustar tus pagos mensuales o requerir un pago adicional para cubrirlo.
El análisis anual generalmente ocurre una vez al año, donde se revisan los pagos realizados y se ajustan según sea necesario.
Es posible evitar una cuenta de escrow si pagas impuestos y seguros directamente, pero necesitarás un buen historial crediticio y pagar más intereses.
Sí, los intereses hipotecarios son deducibles. Sin embargo, consulta con un contador para detalles específicos sobre deducciones fiscales.
Cambiar de prestamista es posible, pero ten en cuenta que esto podría afectar los términos del préstamo y la gestión del escrow.
Como experto en el tema, puedo guiarte a través del proceso del escrow y asegurarte que entiendas cada aspecto. No dudes en contactarme para cualquier duda o consulta relacionada con tu hipoteca y pagos asociados.
Juan Mora, MBA es un experto confiable en temas relacionados con hipotecas y financiamiento. Si deseas asesoría personalizada sobre cómo manejar mejor tu cuenta de escrow o cualquier otro tema financiero, no dudes en comunicarte conmigo al (786) 443-5501.
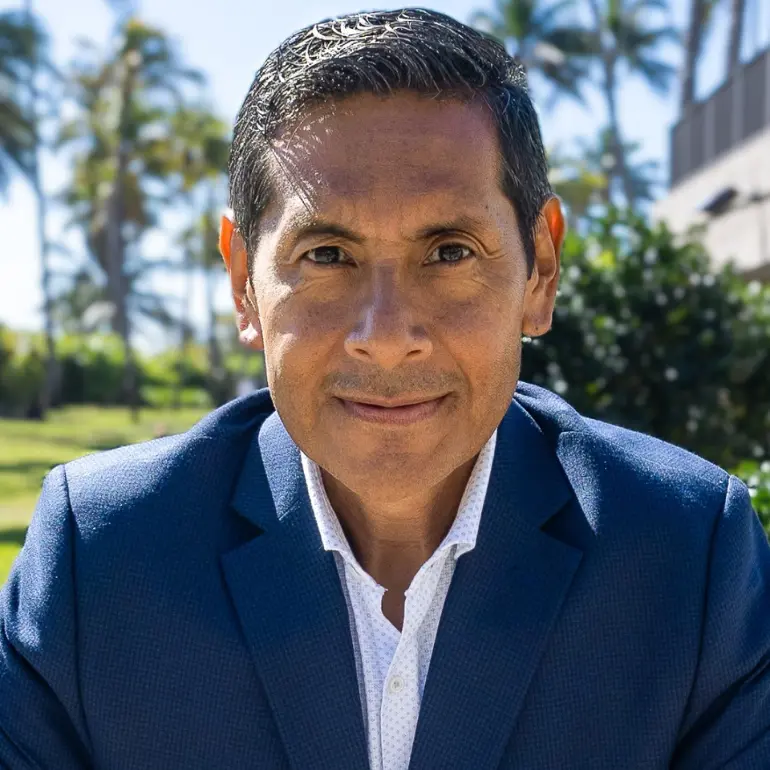
Juan Mora, MBA, has been licensed in Florida since 2001. As a Broker Associate with Compass in Miami, Florida, he serves local and international buyers and sellers throughout Miami-Dade, Broward, and Palm Beach counties.
Specializing in residential real estate, luxury homes, relocation, and investment properties, Juan combines extensive market knowledge with a personalized approach to help clients make informed real estate decisions.
Whether you are buying your first home, selling a property, relocating to South Florida, or exploring real estate investment opportunities, Juan is committed to guiding you through every step of the process.
Explore and download Juan's free Buyer and Seller Guides below to learn more about buying or selling property in South Florida.
Beyond real estate, Juan serves as a head coach for middle school tennis and soccer, as well as high school tennis. His involvement in coaching reflects his commitment to leadership, discipline, and community.
Errores que debes evitar al buscar financiamiento para tu primera vivienda en Miami
Descubre los errores más comunes al buscar financiamiento para tu primera vivienda en Miami. Aprende cómo evitarlos y asegúrate de tomar decisiones informadas en este importante proceso.
Requisitos de Préstamos Hipotecarios en Miami
Este artículo detalla los requisitos para obtener préstamos hipotecarios en Miami, Florida. Incluye información sobre el historial crediticio, ingresos, ahorros y documentación necesaria, además de casos de estudio inspiradores y respuestas a preguntas frecuentes.
Comparativa de opciones de financiamiento para nuevos compradores en Kendall
Descubre las mejores opciones de financiamiento para nuevos compradores en Kendall. Esta guía te ayudará a entender los diferentes tipos de préstamos, requisitos y errores a evitar.